
En bref : au troisième trimestre 2026, le multiple médian payé par les fonds pour racheter une PME ou une ETI non cotée de la zone euro est tombé à 9 fois l'Ebitda. Celui des industriels est monté à 8,8 fois. L'écart entre les deux familles d'acheteurs est au plus bas depuis 2021. Si vous pensez vendre d'ici un à trois ans, ouvrez votre liste aux industriels, chiffrez ce que vous leur apportez et mettez les deux en concurrence.
Ce qui se passe
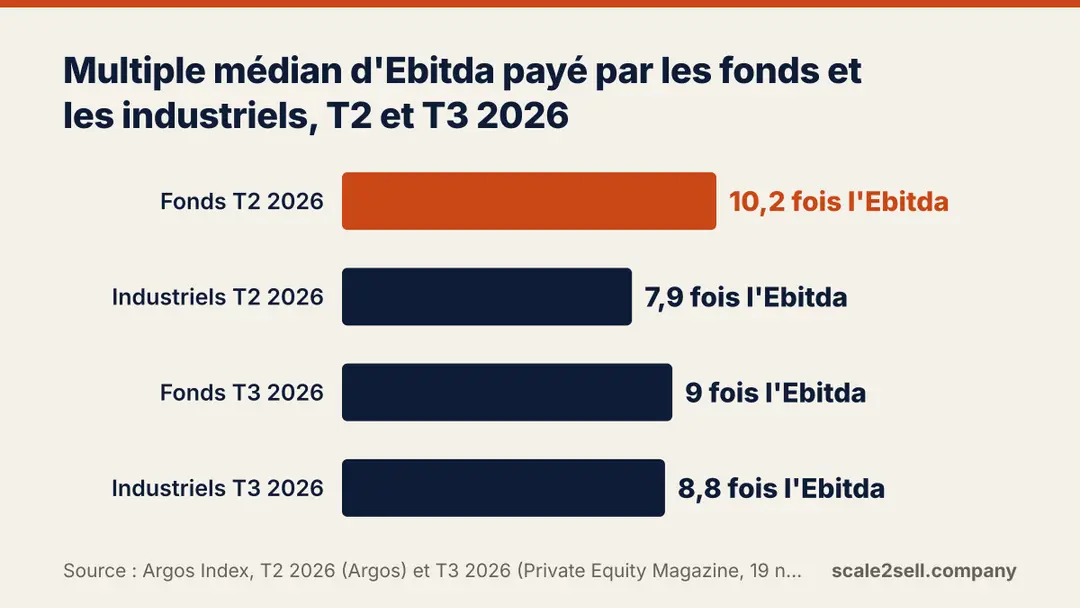
L'Argos Index mesure chaque trimestre la valorisation des PME et ETI non cotées de la zone euro, à partir des rachats de participations majoritaires analysés par Epsilon Research. Ses résultats du troisième trimestre 2026 ont été rapportés le 19 novembre 2026 par Private Equity Magazine.
L'indice global bouge peu : il passe de 8,8 à 8,9 fois l'Ebitda. C'est son troisième trimestre de hausse depuis le point bas de 8,3 fois atteint fin 2025. Mais derrière cette stabilité, les deux familles d'acheteurs ont fait le chemin inverse :
- les fonds d'investissement ont abaissé leur multiple médian de plus d'un point, à 9 fois, alors qu'il atteignait 10,2 fois au deuxième trimestre ;
- les industriels (acquéreurs stratégiques) l'ont relevé à 8,8 fois, contre 7,9 fois au trimestre précédent.
Le promoteur de l'indice avance deux explications. D'abord, les secteurs les mieux valorisés, la tech notamment, pèsent moins dans l'échantillon du trimestre. Ensuite, la tension sur les taux longs au cours des dernières semaines retire du pouvoir d'achat aux fonds, puisqu'ils financent une partie de leurs rachats par la dette.
Ce que cela change pour une PME ou une ETI à vendre
La conséquence directe : le supplément de prix qu'apportait un fonds a presque disparu. Au deuxième trimestre, un fonds payait en médiane 2,3 points d'Ebitda de plus qu'un industriel. Au troisième, l'écart n'est plus que de 0,2 point. L'industriel n'est plus l'acheteur « moins cher » qu'on consulte par principe : il devient un acheteur qui peut fixer le prix. Le fonds, lui, dépend du coût de sa dette et devient plus sélectif.
Qui y gagne ? Les dirigeants dont l'entreprise comble un manque chez un industriel : une gamme, des clients, un territoire, une capacité de production. Ils ont désormais deux familles d'acheteurs prêtes à payer des prix voisins. Qui y perd ? Ceux dont le projet reposait sur un prix de LBO, avec un fonds pour seul interlocuteur.
Ce que vous pouvez y gagner : une vraie concurrence entre acheteurs. À titre d'illustration, pour une entreprise qui dégage 2 M€ d'Ebitda, l'écart médian entre fonds et industriels représentait 4,6 M€ de valeur d'entreprise au deuxième trimestre, et 0,4 M€ au troisième. Le dirigeant qui fait entrer des industriels dans son processus dès maintenant négocie avec deux camps proches en prix. Celui qui attend un fonds seul négocie face à un acheteur qui a perdu du pouvoir d'achat, sans alternative pour le relancer.
Trois nuances avant de décider. D'abord, il ne s'agit que d'un trimestre, et une partie de la baisse des fonds vient de la composition de l'échantillon, pas d'un prix plus bas pour une même entreprise. Ensuite, une médiane n'est pas votre prix : au deuxième trimestre, l'indice comptait déjà 27 % des transactions sous 7 fois l'Ebitda. Enfin, l'indice porte sur le mid-market : une petite PME se négocie selon d'autres repères. Pour situer le vôtre, lisez comment savoir si votre multiple est bon.
|
Votre situation |
Ce que le chiffre change |
Point d'attention |
|---|---|---|
|
Votre entreprise complète l'offre d'un industriel |
Les industriels paient 8,8 fois en médiane, près d'un point de plus qu'au trimestre précédent |
Partager vos informations sensibles par étapes |
|
Vous visiez un fonds, avec réinvestissement de votre équipe |
Le multiple médian des fonds recule de 10,2 à 9 fois |
Le coût de la dette pèse sur leur offre |
|
Vous êtes dans la tech ou le logiciel |
Le moindre poids de la tech dans l'échantillon explique une partie de la baisse |
Ne pas prendre les multiples des années passées comme référence |
Ce que vous pouvez faire maintenant
- Ajoutez des industriels à votre liste d'acquéreurs. Clients, fournisseurs, concurrents, acteurs voisins en Europe : listez ceux pour qui votre entreprise comble un manque. Si un concurrent figure dans la liste, voyez d'abord les précautions à prendre quand un concurrent veut vous racheter.
- Chiffrez ce que vous apportez à chacun. Un industriel paie pour ce qu'il gagne : ventes croisées, achats mutualisés, capacité, implantation. Si vous ne le chiffrez pas, il gardera cette valeur pour lui. La méthode est décrite dans notre article sur le synergy case et l'usage qu'en fait l'acquéreur.
- Mettez fonds et industriels dans le même calendrier. Avec un écart médian de 0,2 point, c'est la concurrence qui fera le prix, pas la catégorie d'acheteur. Voyez comment organiser un processus compétitif.
- Préparez les deux sorties possibles. Un industriel intègre l'entreprise et prévoit souvent une transition courte, parfois un complément de prix. Un fonds achète une équipe qui doit tenir sans vous. Mesurez dès maintenant la dépendance de votre entreprise à votre personne, et lisez comment négocier un earn-out sans se piéger.
Ce que nous en retenons
Ce chiffre éclaire l'étape Céder : je pense à vendre dans 1 à 3 ans. Le choix entre fonds et industriel ne se fait plus d'abord sur le prix médian. Il se fait sur ce que vous apportez à chacun et sur la sortie que vous voulez. Une entreprise qui ne dépend pas de son dirigeant garde les deux portes ouvertes. Pour les différences de fond entre les deux acheteurs, au-delà du prix, voyez les avantages d'une vente à un fonds par rapport à un industriel. Notre accompagnement Exit readiness aide à vérifier ce qu'un acquéreur, fonds ou industriel, regardera en premier. Le parcours Préparer sa cession fait ce travail sur douze mois, en groupe de dirigeants.
FAQ
Faut-il vendre vite pour profiter de la remontée des multiples ?
La remontée est modeste : 8,9 fois contre 8,3 fois au point bas de fin 2025, et un seul dixième de point sur le dernier trimestre. Une vente prend plusieurs mois, et le marché peut bouger d'ici la signature. Mieux vaut être prêt quand l'acheteur se présente que viser un trimestre. Pour situer les délais, voyez combien de temps dure une vente d'entreprise.
Le budget 2027 change-t-il le calendrier fiscal d'une cession ?
Rien n'est voté. Le projet de loi de finances pour 2027 a été rejeté par l'Assemblée nationale le 4 novembre 2026 et le Sénat l'examine dans sa version initiale. Ce projet supprimerait l'effacement de la plus-value d'apport-cession lors d'une donation ou d'un décès. Il ne touche pas au pacte Dutreil. L'abattement fixe de 500 000 € pour le dirigeant qui part à la retraite reste applicable aux cessions réalisées jusqu'au 31 décembre 2031. Faites vérifier votre cas par votre conseil, et lisez les implications fiscales d'une cession pour le dirigeant.
Céder dans 1 à 3 ans · Exit readiness · Préparer sa cession · Estimer la valeur de votre entreprise
Au troisième trimestre 2026, fonds et industriels paient presque le même multiple médian d'Ebitda : 9 fois contre 8,8 fois. Le prix ne départage plus les deux familles d'acheteurs : ce sont la concurrence et ce que vous apportez à chacun qui font la différence. Ouvrez votre liste aux industriels et préparez les deux sorties.
Cet article relève de l’étape « Céder ». Et vous, où en êtes-vous ?
Selon le moment que vous traversez, voici par où commencer — et l'accompagnement qui vous correspond.
Développer
Votre croissance n'attend pas un plan parfait. Elle attend une direction.
Découvrir → →Structurer
Vous avez grandi. Votre organisation, pas encore.
Découvrir → →Respirer
Vous dirigez tout. Sauf votre agenda.
Découvrir → →Céder
Vendre, c’est un projet. Pas demain, mais pas dans 10 ans non plus.
Découvrir → →À lire aussi
- cession d'une entreprise : c'est quoi un process compétitif
- Comment savoir si mon multiple est bon ?
- Est-ce qu’un concurrent peut racheter mon entreprise ?
- Comment l'évolution du taux d'intérêt influence-t-elle la valorisation des entreprises ?
- Quels sont les avantages d'une vente à un fonds d'investissement par rapport à un industriel ?
- C'est quoi un synergy case et comment est-il utilisé par l'acquéreur ?
L'article du jour
Recevez chaque matin un article pour décider juste
Un article par jour ouvré, à 11 h : ce qui change pour les PME et ETI, et ce que vous pouvez faire maintenant. Désinscription en un clic.
Votre adresse sert uniquement à l'envoi de la newsletter. Politique de confidentialité
15 minutes. Vous repartez au moins avec votre prochaine étape.
Un échange de dirigeant à dirigeant. Sans engagement, sans baratin.
Je prends rendez-vous →je vous attends.