
En bref : le 4 novembre 2026, l'Assemblée nationale a rejeté la partie recettes du budget 2027. Le Sénat examine donc le texte du Gouvernement, qui contient le pacte Papin : un abattement de 1 million d'euros sur la plus-value du dirigeant qui vend sa PME à ses salariés, pour les cessions de 2027 à 2029. Rien n'est voté. Mais si vous pensez à une reprise par vos cadres, la date de signature et la solidité de votre successeur se décident maintenant.
Ce qui se passe
Le mercredi 4 novembre 2026, l'Assemblée nationale a rejeté la première partie du projet de loi de finances pour 2027, celle des recettes, par 458 voix contre, aucune pour. Le projet est donc considéré comme rejeté en première lecture. Conséquence : tous les amendements des députés tombent, et le Sénat délibère sur le texte déposé par le Gouvernement le 1er octobre. Le calendrier annoncé prévoit la séance publique au Sénat à partir du 20 novembre, un vote le 9 décembre, puis une commission mixte paritaire à la mi-décembre.
Pour un cédant, deux articles comptent.
- L'article 10, dit « pacte Papin ». Aujourd'hui, le dirigeant qui part à la retraite peut réduire sa plus-value de cession d'un abattement fixe de 500 000 euros, sous conditions, jusqu'au 31 décembre 2031. Le projet porte cet abattement à 1 000 000 d'euros pour les cessions réalisées du 1er janvier 2027 au 31 décembre 2029 à un ou plusieurs salariés, ou à une société dont tous les associés sont salariés de l'entreprise cédée. Au moins un repreneur doit être salarié au jour de la cession et avoir eu un contrat de travail dans l'entreprise pendant cinq ans au cours des dix dernières années. Il doit aussi s'engager à conserver les titres et à diriger l'entreprise pendant cinq ans. Le salarié repreneur paierait des droits d'enregistrement de 0,1 %. Toute entreprise reprise entre 2027 et 2029, par un salarié ou non, ouvrirait droit à un suramortissement de ses biens neufs : 60 % pour une microentreprise, 30 % pour les autres PME sur une liste de biens.
- L'article 5, sur l'apport-cession. Si vous avez apporté vos titres à une holding avant de vendre, le report d'imposition de la plus-value d'apport prendrait fin en cas de donation ou de succession des titres de la holding, pour les transmissions réalisées depuis le 1er octobre 2026.
Ce que cela change pour une PME ou une ETI
La conséquence directe est simple : vos salariés deviennent un acheteur plus compétitif. À prix égal, le cédant paierait moins d'impôt sur le revenu et le repreneur moins de droits. Une offre de vos cadres un peu plus basse qu'une offre extérieure peut donc vous laisser un net comparable. Le rapport de force bouge en faveur de vos cadres clés : ils ne sont plus seulement des salariés à rassurer pendant la vente, ils deviennent des acheteurs possibles.
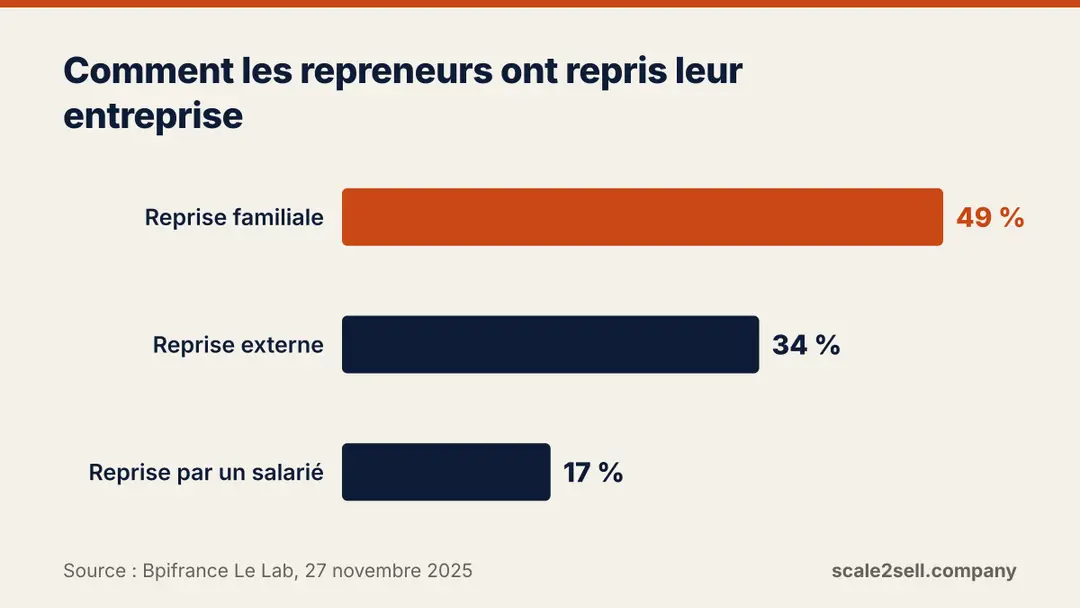
Cette voie existe déjà. D'après Bpifrance Le Lab, 17 % des repreneurs ont repris l'entreprise dans laquelle ils travaillaient, contre 49 % pour la reprise familiale et 34 % pour la reprise externe. Et 39 % des repreneurs ex-salariés ont repris avec d'autres salariés : le texte, qui admet plusieurs salariés repreneurs, correspond à une pratique réelle.
Ce que vous pouvez y gagner : si le texte est voté en l'état, une cession à vos salariés en 2027 sort de l'assiette de l'impôt sur le revenu 500 000 euros de plus qu'une cession à un tiers. Votre repreneur paie moins de droits et garde donc plus de trésorerie pour financer votre prix. Le texte vous oblige aussi à faire émerger un dirigeant interne capable de tenir seul. Ce travail augmente la valeur de votre entreprise pour tout acheteur, salarié ou non.
Quatre réserves s'imposent.
- C'est un projet. Les assouplissements votés par les députés sont tombés : reprise par une société majoritairement détenue par des salariés, accompagnement du repreneur par le cédant pendant douze mois. Le Sénat peut les reprendre, rien ne le garantit.
- Les prélèvements sociaux restent dus sur la plus-value avant abattement : l'abattement ne joue que pour l'impôt sur le revenu.
- La sortie doit être nette. Les conditions actuelles restent exigées, départ à la retraite compris. Et pour que le repreneur ait droit au suramortissement, le cédant doit avoir cessé toute fonction au plus tard le jour de la cession.
- L'engagement du repreneur est lourd. S'il ne conserve pas les titres ou ne dirige pas cinq ans, l'abattement majoré est remis en cause, et le texte ne prévoit pas de retour aux 500 000 euros.
|
Votre situation |
Ce que prévoit le projet |
Point de vigilance |
|---|---|---|
|
Vous partez à la retraite et un cadre présent depuis cinq ans peut reprendre |
Abattement de 1 million d'euros pour une cession entre 2027 et 2029 |
Le repreneur s'engage à conserver les titres et à diriger cinq ans |
|
Vous vendez à un tiers (industriel, fonds, repreneur externe) |
Abattement inchangé à 500 000 euros ; suramortissement possible pour l'acheteur |
Si l'acheteur veut le suramortissement, vous quittez toute fonction le jour de la cession |
|
Vous avez fait un apport-cession et prévoyez une donation |
Fin du report d'imposition à la donation ou au décès |
Vise les transmissions depuis le 1er octobre 2026 |
Ce que vous pouvez faire maintenant
- Ne signez pas en décembre une cession à vos salariés sans avoir comparé avec une signature en janvier. Le million ne viserait que les cessions réalisées à partir du 1er janvier 2027. Et ne fixez pas votre prix net en le tenant pour acquis.
- Faites le test d'éligibilité de vos cadres. Qui a cinq ans de contrat de travail chez vous sur les dix dernières années ? Qui accepterait de diriger et de garder ses titres cinq ans ? Si personne ne remplit ces conditions, la question n'est pas fiscale : c'est celle de votre relève. Notre guide pour préparer la relève des postes critiques avant la cession donne la méthode.
- Vérifiez la structure du financement. Dans le texte déposé, la société de reprise ne peut avoir que des salariés comme associés. Un fonds au capital de la holding de reprise ferait donc perdre l'abattement majoré. La dette bancaire et le crédit vendeur restent possibles : voir comment fonctionne un crédit vendeur dans une acquisition.
- Organisez votre départ avant le jour de la vente, pas après. Si vous devez quitter toute fonction à la signature, d'autres doivent déjà porter vos relations avec les clients, les banques et les fournisseurs.
- Si vous avez apporté vos titres à une holding, suspendez toute donation de titres de la holding le temps de faire chiffrer l'impôt dans les deux versions possibles du texte.
Ce que nous en retenons
Le pacte Papin récompense une seule chose : une entreprise qui tourne sans son dirigeant dès le jour de la vente, avec un salarié capable de la reprendre. C'est le cœur de l'étape « je pense à vendre d'ici 1 à 3 ans » : la fiscalité peut changer d'ici décembre, cette exigence ne changera pas. Pour comparer la reprise par vos cadres et la vente à un tiers, partez de notre guide opérationnel du management buy-out et de notre point sur les implications fiscales d'une cession pour le dirigeant. Le parcours Préparer sa cession, mené sur douze mois en groupe de dirigeants, et l'accompagnement pour réduire la dépendance au dirigeant servent précisément ce travail.
Questions fréquentes
Que se passe-t-il si le budget n'est pas voté avant la fin de l'année ?
Le Gouvernement peut demander un vote séparé sur la partie recettes. Il peut aussi déposer une loi spéciale qui autorise à percevoir les impôts existants, comme en décembre 2024 et en décembre 2025. Les mesures nouvelles attendent alors l'adoption d'une loi de finances ; d'ici là, l'abattement reste à 500 000 euros.
Le pacte Papin vaut-il pour un cadre arrivé il y a trois ans ?
Pas seul. Au moins un des repreneurs doit compter cinq ans de contrat de travail dans l'entreprise au cours des dix dernières années. Un cadre plus récent peut s'associer à lui, à condition d'être salarié.
Céder d'ici 1 à 3 ans · Préparer sa cession · Estimer la valeur de votre entreprise · Mesurer la dépendance de votre entreprise à son dirigeant
Le pacte Papin n'est qu'un projet, mais il peut rendre la vente à vos cadres aussi intéressante, en net, qu'une vente à un tiers. Il ne profite qu'aux entreprises où un salarié ancien peut diriger seul dès le jour de la vente. C'est cette condition, pas la fiscalité, qu'il faut préparer dès maintenant.
Cet article relève de l’étape « Céder ». Et vous, où en êtes-vous ?
Selon le moment que vous traversez, voici par où commencer — et l'accompagnement qui vous correspond.
Développer
Votre croissance n'attend pas un plan parfait. Elle attend une direction.
Découvrir → →Structurer
Vous avez grandi. Votre organisation, pas encore.
Découvrir → →Respirer
Vous dirigez tout. Sauf votre agenda.
Découvrir → →Céder
Vendre, c’est un projet. Pas demain, mais pas dans 10 ans non plus.
Découvrir → →À lire aussi
- Plan de succession avant la cession : Comment préparer la relève des postes critiques pour maximiser la valeur de votre entreprise
- Management buy-out (MBO) : définition et guide pour réussir le rachat par vos managers
- Comment savoir si mon équipe est assez solide pour une cession ?
- Quelles sont les implications fiscales d'une cession pour le dirigeant ?
- C'est quoi un Vendor Note dans le financement d'acquisition ?
- Quels sont les avantages d'une structuration en holding pour la transmission ?
L'article du jour
Recevez chaque matin un article pour décider juste
Un article par jour ouvré, à 11 h : ce qui change pour les PME et ETI, et ce que vous pouvez faire maintenant. Désinscription en un clic.
Votre adresse sert uniquement à l'envoi de la newsletter. Politique de confidentialité
15 minutes. Vous repartez au moins avec votre prochaine étape.
Un échange de dirigeant à dirigeant. Sans engagement, sans baratin.
Je prends rendez-vous →je vous attends.