
SMIC en hausse, allègements figés : reprenez la main sur votre grille de salaires
En bref : le SMIC passe à 12,51 € brut de l'heure le 1er décembre, soit +5,3 % sur 2026, alors que vos allègements de cotisations restent calculés sur 12,02 €. Un décret publié le 10 novembre réduit en plus, dès 2027, les allègements des entreprises dont la branche laisse ses minima sous le SMIC. Vérifiez votre branche, formalisez votre propre plancher de salaire et mesurez le resserrement de votre grille avant vos négociations.
Ce qui se passe
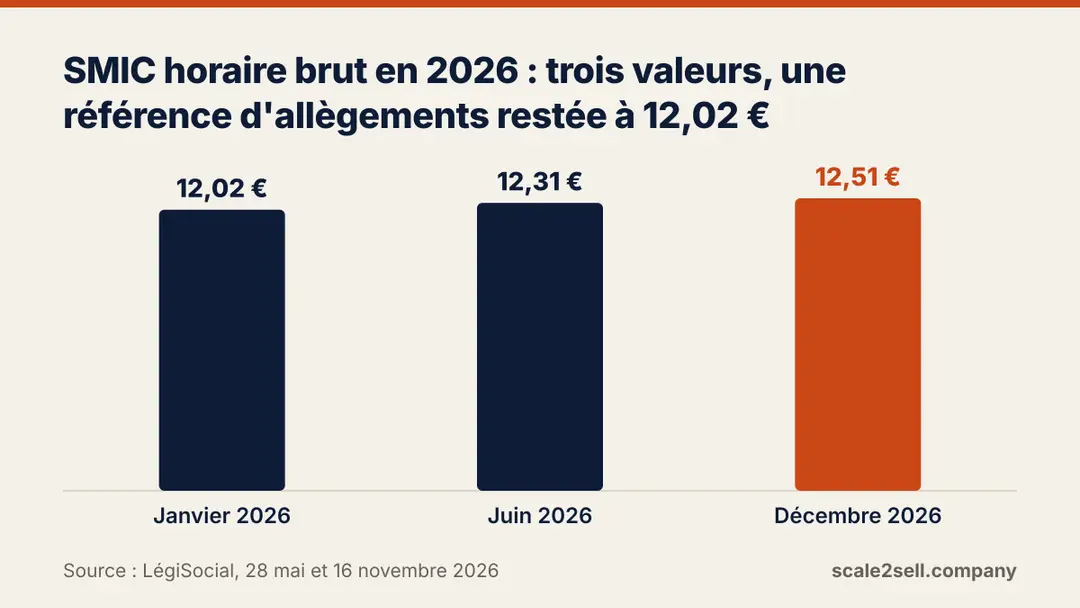
À l'issue de la conférence sociale du 9 novembre, le Gouvernement a annoncé une hausse du SMIC de 1,6 % au 1er décembre 2026. Le taux horaire brut passe à 12,51 €, soit 1 897,35 € par mois pour 35 heures. Il était de 12,02 € en janvier et de 12,31 € depuis juin. Devant l'Assemblée nationale, le 10 novembre, le ministre du Travail a chiffré la progression du SMIC sur l'année à 5,3 %. Il a précisé que c'était le premier coup de pouce depuis plus de quatorze ans.
Les allègements, eux, n'ont pas suivi. La réduction générale dégressive unique (RGDU) est l'allègement de cotisations patronales qui s'applique jusqu'à 3 SMIC. Depuis la hausse de juin, le SMIC qui sert à la calculer est gelé à 12,02 €, sa valeur de janvier 2026.
Troisième élément : le décret n° 2026-1037 du 6 novembre 2026, publié au Journal officiel du 10 novembre. Chaque année, au plus tard le 31 janvier, un arrêté listera les branches dont le salaire minimum des salariés sans qualification est resté sous le SMIC pendant toute l'année précédente. Dans les entreprises de ces branches, ce minimum de branche remplacera le SMIC dans la formule de la RGDU, ce qui réduit l'allègement. Le texte s'applique aux cotisations dues à partir du 1er janvier 2027. Le ministre a présenté ce décret comme un moyen de pousser les branches à négocier. Selon lui, 66 branches sont encore en dessous du SMIC. Il attend aussi des négociations annuelles « dynamiques » dans les entreprises.
Ce que cela change pour une PME ou une ETI
La conséquence directe est simple : le bas de votre grille monte par la loi plus vite que les allègements qui le compensent. Chaque euro ajouté près du SMIC est calculé avec une référence restée à 12,02 €, alors que le SMIC légal est environ 4 % plus haut. L'État met la pression sur les branches, mais c'est l'employeur qui paie et qui arbitre. Les salariés au SMIC y gagnent. Les entreprises qui emploient beaucoup de main-d'œuvre, ont une marge serrée et relèvent d'une branche en retard y perdent. Et le rapport de force passe du côté des salariés et de leurs représentants, que le Gouvernement encourage à négocier.
Le second effet touche votre organisation. Quand le SMIC prend 5,3 % en un an et que la grille de branche ne suit pas, l'écart avec vos chefs d'équipe se resserre. Ceux qui en souffrent sont vos relais : les personnes à qui vous demandez de prendre des responsabilités et qui voient leur écart de salaire avec leur équipe se réduire. C'est justement de ces personnes qu'une entreprise qui se structure a besoin.
Ce que vous pouvez y gagner : le décret prévoit une sortie au niveau de l'entreprise. Un accord d'entreprise ou une décision unilatérale de l'employeur peut fixer des salaires minimaux supérieurs au SMIC du 1er janvier 2026. S'il le fait entre le 1er janvier 2026 et le 31 octobre 2027, le calcul reste fondé sur le SMIC, même si la branche est listée. Le dirigeant qui formalise son plancher garde ses allègements, quel que soit le rythme de sa branche. Celui qui reconstruit sa grille maintenant choisit ses écarts au lieu de les subir au prochain accord de branche, et arrive aux négociations avec ses chiffres. Celui qui attend découvrira l'addition lors d'une régularisation, sur un budget 2027 déjà bouclé.
Trois nuances. D'abord, la liste 2027 ne retiendra que les branches restées sous le SMIC toute l'année 2026 : les 66 branches citées par le ministre ne sont pas toutes concernées. Ensuite, les modalités pratiques restent à préciser. Le calcul mensuel pourrait rester fondé sur le SMIC, puis être régularisé en fin d'année. Enfin, le budget de la Sécurité sociale pour 2027 n'est pas voté. Le projet prévoit notamment de compter l'intéressement, la participation et l'abondement dans la rémunération qui sert à calculer l'allègement.
|
Votre situation |
Ce qui change en 2027 |
Décision à prendre |
|---|---|---|
|
Branche dont le minimum sans qualification est resté sous le SMIC toute l'année 2026 |
Allègement calculé sur le minimum de branche, sauf exception |
Formaliser un plancher au-dessus de 12,02 € avant le 31 octobre 2027 |
|
Branche passée sous le SMIC en juin ou en décembre |
Pas dans la liste 2027, mais allègements calculés sur 12,02 € |
Chiffrer le coût réel des hausses près du SMIC |
|
Plusieurs branches dont une non listée, ou aucun accord de branche |
Le calcul reste fondé sur le SMIC |
Garder la preuve de votre rattachement |
|
Beaucoup de salariés entre le SMIC et vos premiers encadrants |
Écarts resserrés par une hausse de 5,3 % en un an |
Fixer un écart minimal pour vos relais |
Ce que vous pouvez faire maintenant
- Identifiez votre branche et son minimum. Le code IDCC figure sur vos bulletins de paie. Relevez le salaire minimum des salariés sans qualification dans le dernier accord de branche, même non étendu, et comparez-le à 12,02 €. L'arrêté attendu au plus tard le 31 janvier 2027 confirmera la liste.
- Formalisez votre plancher de salaire. Un accord d'entreprise ou une décision unilatérale fixant vos salaires minimaux au-dessus de 12,02 € suffit pour conserver le calcul fondé sur le SMIC. Comme le SMIC légal sera de 12,51 €, il s'agit surtout d'écrire ce que vous appliquez déjà. Faites valider la forme par votre gestionnaire de paie ou votre conseil : l'administration doit encore préciser les modalités.
- Mesurez le resserrement de votre grille. Listez les salariés situés entre le SMIC et vos premiers encadrants, avec leur salaire de base et leurs responsabilités. Repérez les chefs d'équipe dont l'écart avec leur équipe a fondu. Un audit de rémunération donne la méthode ; des parcours d'évolution lisibles donnent l'objectif.
- Bâtissez le budget 2027 en trois scénarios : référence des allègements maintenue à 12,02 €, référence relevée, ou pénalité de branche appliquée. Décidez ensuite ce que vous répercutez dans vos prix. Deux de nos analyses vous aideront à trancher : les hausses de prix ciblées en 2027 et l'effet ciseau entre coûts et marges.
Ce que nous en retenons
Ce décret illustre un risque propre à l'étape Structurer. Quand la grille de salaires n'existe que dans la convention collective et dans la tête du dirigeant, l'entreprise dépend du calendrier des autres. Une grille interne écrite n'est pas une formalité. Elle dit qui sont vos relais et ce que vaut une responsabilité. Elle vous laisse aussi décider au lieu d'attendre la branche. C'est également ce qui permet de garder des managers intermédiaires motivés, comme le montrent ces pistes pour retenir vos managers. Si votre organisation repose encore sur vous, le parcours Structurer votre croissance traite ces sujets. Le pilotage financier par la marge aide à chiffrer ce que chaque hausse coûte vraiment.
Questions fréquentes
Ma branche revalorise ses minima en 2027 : la pénalité tombe-t-elle ?
Oui, si entre le 1er janvier et le 31 octobre 2027, la branche porte son minimum au moins au niveau du SMIC du 1er janvier 2026. Un arrêté rectificatif, publié au plus tard le 30 novembre 2027, la retirera alors de la liste. Mais vous ne le saurez qu'en fin d'année : c'est une raison de plus pour formaliser votre propre plancher.
Mon entreprise n'applique aucune convention collective : suis-je concernée ?
Non. Le mécanisme ne s'applique pas à une entreprise qui ne relève d'aucun accord de branche national ou territorial en vigueur avant le 31 décembre de l'année précédente. Elle reste en revanche concernée par le gel de la référence à 12,02 €.
Structurer votre croissance · Pilotage financier · Structuration opérationnelle · Échanger 15 minutes avec nous
Le bas de votre grille monte par la loi plus vite que les allègements qui le compensent, et une branche en retard peut réduire vos allègements dès 2027. Un plancher de salaire formalisé dans l'entreprise avant le 31 octobre 2027 protège ce calcul. Une grille interne écrite vous permet surtout de choisir les écarts dont vos relais ont besoin.
Cet article relève de l’étape « Structurer ». Et vous, où en êtes-vous ?
Selon le moment que vous traversez, voici par où commencer — et l'accompagnement qui vous correspond.
Développer
Votre croissance n'attend pas un plan parfait. Elle attend une direction.
Découvrir → →Structurer
Vous avez grandi. Votre organisation, pas encore.
Découvrir → →Respirer
Vous dirigez tout. Sauf votre agenda.
Découvrir → →Céder
Vendre, c’est un projet. Pas demain, mais pas dans 10 ans non plus.
Découvrir → →À lire aussi
- Prix 2027 : quand le client a la main, ciblez vos hausses au lieu de les généraliser
- Trésorerie et marges sous pression : sortir de l'effet ciseau avant 2027
- Emploi privé en recul : le moment de recruter vos relais, pas seulement des renforts
- Comment structurer les parcours d’évolution internes ?
- C'est quoi un audit de rémunération ?
- Accompagnement RH PME : 5 stratégies concrètes pour retenir vos managers jusqu’à la cession ou la croissance
L'article du jour
Recevez chaque matin un article pour décider juste
Un article par jour ouvré, à 11 h : ce qui change pour les PME et ETI, et ce que vous pouvez faire maintenant. Désinscription en un clic.
Votre adresse sert uniquement à l'envoi de la newsletter. Politique de confidentialité
15 minutes. Vous repartez au moins avec votre prochaine étape.
Un échange de dirigeant à dirigeant. Sans engagement, sans baratin.
Je prends rendez-vous →je vous attends.