
Questionnaires RSE de vos clients : ce que le plafond européen change pour 2027
En bref : Depuis le 10 novembre 2026, les normes européennes de reporting de durabilité révisées sont en vigueur. Elles s'accompagnent d'un plafond : à partir de l'exercice 2027, un client soumis à la CSRD ne pourra plus exiger d'une entreprise de 1 000 salariés au plus davantage que la norme volontaire européenne. Sur les questionnaires RSE, le rapport de force bascule vers le fournisseur. Décidez maintenant quelles données sortent, qui les valide, et ce que vous refuserez.
Ce qui se passe
La Commission européenne a adopté le 3 juillet 2026 deux règlements délégués, publiés au Journal officiel de l'Union le 21 septembre 2026. Le premier, le règlement 2026/1563, révise les ESRS, les normes que suivent les entreprises soumises à la CSRD. Il est entré en vigueur le 10 novembre 2026 et s'applique aux exercices ouverts à partir du 1er janvier 2027. Selon la Commission, il réduit de plus de 60 % le nombre de points de données obligatoires et de plus de 70 % le nombre total, pour une baisse attendue du coût de reporting de plus de 30 % par entreprise.
Le second, le règlement 2026/1560, crée une norme d'application volontaire pour les entreprises hors du champ de la CSRD. Il fixe surtout le plafond de la chaîne de valeur : une entreprise soumise à la CSRD ne peut pas exiger de ses partenaires « protégés » plus d'informations que les points de données listés à l'annexe II de cette norme. Les ESRS révisés le rappellent expressément et étendent cette limite aux partenaires situés hors de l'Union. Le cadre vient de la directive Omnibus (UE) 2026/470 : la CSRD ne vise plus que les entreprises qui dépassent à la fois 1 000 salariés et 450 M€ de chiffre d'affaires, et le plafond protège les entreprises de 1 000 salariés au plus.
En France, une étape manque. La directive Omnibus doit être transposée au plus tard le 19 mars 2027. Le projet de loi d'adaptation au droit de l'Union européenne, adopté par le Sénat le 18 février 2026, est à l'Assemblée nationale depuis le 20 février et n'a pas encore été voté définitivement. Les nouveaux seuils restent donc, en droit français, un projet en attente de vote. Le plafond s'appliquera aux exercices 2027, une fois la transposition faite.
Ce que cela change pour une PME ou une ETI
Jusqu'ici, chaque grand client pouvait envoyer son propre questionnaire, avec ses questions et son format. À partir de l'exercice 2027, un client soumis à la CSRD qui vous demande davantage que la norme volontaire ne pourra plus l'exiger pour son rapport : vous pourrez limiter votre réponse à ce socle. La charge passe d'une série de questionnaires sur mesure à un seul jeu de données, le même pour tous. Le rapport de force se déplace vers le fournisseur qui a ce jeu de données prêt.
La demande, elle, ne disparaît pas. Dans son enquête publiée en décembre 2025 auprès de 282 répondants, l'EFRAG, l'organisme qui conseille la Commission sur ces normes, indique que 67 % des utilisateurs (grands groupes, banques, investisseurs) ont déjà commencé à collecter les données de leurs partenaires sur la base de cette norme, et 11 % prévoient de le faire. Les répondants signalent aussi que les grandes entreprises et les banques demandent souvent plus : diligence raisonnable, chaîne d'approvisionnement, émissions indirectes (scope 3), empreinte carbone des produits, formation anticorruption, alignement sur la taxonomie européenne. Ce sont précisément ces demandes qui buteront sur le plafond lorsque le client est soumis à la CSRD.
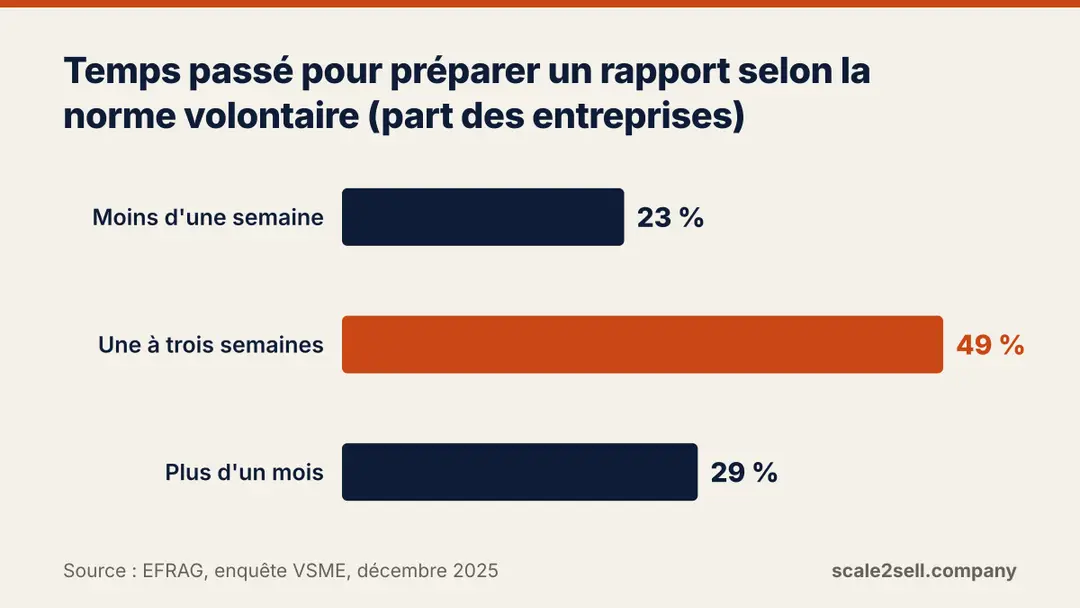
Ce que vous pouvez y gagner : du temps d'abord. D'après la même enquête, 23 % des entreprises ont préparé leur rapport selon la norme volontaire en moins d'une semaine, 49 % en une à trois semaines et 29 % en plus d'un mois. Ce travail fait une fois sert ensuite à tous vos clients, à votre banque et, le jour venu, à un repreneur. Vous gagnez aussi une position claire en négociation : vous savez ce que vous devez, ce que vous offrez, et ce que vous n'êtes pas tenu de produire à vos frais. Face à un concurrent qui répond encore au cas par cas, vous répondez plus vite et sans contradiction d'un client à l'autre.
Trois nuances. Le plafond encadre ce qu'un client peut exiger pour son rapport de durabilité ; il ne l'oblige pas à vous retenir. Un acheteur peut continuer à préférer le fournisseur qui en dit plus : refuser reste une décision commerciale, à prendre client par client. Ensuite, rien ne change pour les données de l'exercice 2026. Enfin, les ESRS révisés prévoient qu'un grand client qui juge le sujet significatif publie ses délais de paiement standard envers les PME, la part de ses paiements qui les respectent et le nombre de procédures en cours pour retard. C'est une information utile à suivre chez vos principaux donneurs d'ordre.
|
Votre profil |
À partir de l'exercice 2027 |
Ce que cela implique |
|---|---|---|
|
PME ou ETI de 1 000 salariés au plus, avec des clients soumis à la CSRD |
Protégée par le plafond |
Vous pouvez limiter vos réponses aux points de la norme volontaire |
|
ETI de plus de 1 000 salariés, sous 450 M€ de chiffre d'affaires |
Hors du champ de la CSRD, mais au-delà du seuil de protection |
Les demandes de vos clients ne sont pas plafonnées : négociez-les |
|
Entreprise au-delà de 1 000 salariés et de 450 M€ |
Soumise à la CSRD, ESRS révisés seuls applicables |
Plus de 60 % de points de données obligatoires en moins, collecte fournisseurs plafonnée |
Ce que vous pouvez faire maintenant
- Recensez les demandes reçues en 2026 : clients, banque, donneurs d'ordre. Repérez les clients qui dépassent à la fois 1 000 salariés et 450 M€ de chiffre d'affaires : ce sont eux que le plafond encadre, et eux qui appliqueront les ESRS révisés dès l'exercice 2027.
- Constituez un jeu de données de référence calé sur la norme volontaire, avant le lancement des campagnes de collecte 2027. Prévoyez une à trois semaines de travail, comme la moitié des entreprises interrogées par l'EFRAG. Le guide pour structurer un reporting ESG en PME détaille l'organisation de la collecte.
- Désignez un responsable et une règle de validation. Une donnée RSE envoyée à un client engage l'entreprise : décidez qui la produit, qui la valide et à quel rythme elle est mise à jour. Le sujet a sa place une fois par an dans un comité stratégique utile, pas dans la boîte mail de la personne qui reçoit le questionnaire.
- Tranchez à l'avance les demandes hors socle : scope 3, empreinte carbone des produits, diligence raisonnable. Pour chacune, trois réponses possibles : la fournir comme argument commercial, la conditionner dans la négociation, ou la décliner en citant le plafond. Cette grille évite de décider dans l'urgence d'un appel d'offres.
Ce que nous en retenons
Une obligation de reporting devient ici une question de gouvernance. Tant que les réponses aux questionnaires dépendent de la personne qui les reçoit, l'entreprise donne des chiffres différents à chaque client et s'expose à une contradiction. Un jeu de données unique, un responsable et une règle de décision : c'est exactement ce qui fait passer une entreprise de l'improvisation à l'organisation, au cœur de l'étape Structurer. Pour aller plus loin sur le fond, notre FAQ sur le reporting ESG en PME et l'article sur la manière dont les investisseurs lisent le reporting extra-financier complètent cette lecture. Si la difficulté tient à l'organisation (qui collecte, qui valide, où sont les données), l'offre de structuration opérationnelle traite précisément ces circuits.
Questions fréquentes
Un client peut-il encore m'envoyer un questionnaire complet en 2026 ?
Oui. Le plafond vise les exercices ouverts à partir du 1er janvier 2027 et suppose la transposition de la directive en France. D'ici là, rien n'interdit une demande étendue, mais vous pouvez déjà proposer la norme volontaire comme base de réponse.
Faut-il publier ce rapport volontaire ?
Non, la norme est d'application volontaire. Selon l'EFRAG, seules 26 % des entreprises qui l'avaient appliquée avaient publié leur rapport sur leur site fin 2025 ; les 74 % restants ne l'avaient pas fait. Vous pouvez le réserver à vos clients et à votre banque.
Structurer votre croissance · Structuration opérationnelle · Audit et diagnostic · Mesurer la dépendance à son dirigeant
À partir de l'exercice 2027, vos grands clients ne pourront plus exiger de vous plus que la norme volontaire européenne. L'avantage ira aux entreprises qui auront un jeu de données prêt, validé et tenu par un responsable désigné. Décidez maintenant ce que vous fournirez, ce que vous réserverez et ce que vous refuserez.
Cet article relève de l’étape « Structurer ». Et vous, où en êtes-vous ?
Selon le moment que vous traversez, voici par où commencer — et l'accompagnement qui vous correspond.
Développer
Votre croissance n'attend pas un plan parfait. Elle attend une direction.
Découvrir → →Structurer
Vous avez grandi. Votre organisation, pas encore.
Découvrir → →Respirer
Vous dirigez tout. Sauf votre agenda.
Découvrir → →Céder
Vendre, c’est un projet. Pas demain, mais pas dans 10 ans non plus.
Découvrir → →À lire aussi
- Reporting ESG PME : FAQ pragmatique pour structurer, digitaliser et booster votre valorisation
- Structurer un reporting ESG efficace en PME : guide pratique pour piloter et valoriser votre entreprise
- Comment mettre en place un comité stratégique utile ?
- Comment évaluer l'impact des changements réglementaires sur mon activité ?
- Comment le reporting extra-financier (RSE) est-il perçu par les investisseurs ?
- Externalisation ESG PME : professionnaliser l’engagement pour séduire investisseurs et acquéreurs
L'article du jour
Recevez chaque matin un article pour décider juste
Un article par jour ouvré, à 11 h : ce qui change pour les PME et ETI, et ce que vous pouvez faire maintenant. Désinscription en un clic.
Votre adresse sert uniquement à l'envoi de la newsletter. Politique de confidentialité
15 minutes. Vous repartez au moins avec votre prochaine étape.
Un échange de dirigeant à dirigeant. Sans engagement, sans baratin.
Je prends rendez-vous →je vous attends.